- Fachartikel
- Steuerliche Aspekte beim Praxi...
Steuerliche Aspekte beim Verkauf der Praxis in Form eines Einzelunternehmens
9. Oktober 2025

Die steuerlichen Aspekte sind beim Verkauf einer Praxis von zentraler Bedeutung und fallen je nach Rechtsform der Praxis unterschiedlich aus. In diesem Artikel werden die für die Arztpraxis als Einzelunternehmen massgeblichen Aspekte näher beleuchtet, während der Verkauf der Arztpraxis als juristische Person (AG, GmbH) in einem Folgeartikel thematisiert wird.
Was muss ich als Arzt alles tun, um die Nachfolge steuerlich optimal zu gestalten?
Es gilt, verschiedene Nachfolgemodelle und Übertragungsformen zu prüfen. Allenfalls sind Umstrukturierungsmassnahmen vorzubereiten, um anschliessend die Praxis in finanzieller und steuerlicher Hinsicht optimal verkaufen zu können. Die Nachfolgeplanung sollte 5 bis 8 Jahre vor Übergabe beginnen.
Wie sehen für mich als Verkäufer nach dem Verkauf die Finanzen aus?
Eine Finanz- und Pensionsplanung soll die Situation des Verkäufers analysieren und Optimierungsvorschläge präsentieren. Dabei sind die Vermögenssituation, die steuerlichen Konsequenzen sowie die güter- und erbrechtliche Situation zu beleuchten.
Liquidationsgewinn
Definition und Berechnung
Die meisten Arztpraxen in der Schweiz werden in Form eines Einzelunternehmens geführt. Aus dem Verkauf der Praxis resultiert nebst dem ordentlichen Praxiseinkommen ein sogenannter Liquidationsgewinn. Die Berechnung des Liquidationsgewinns sieht wie folgt aus:
Gesamter Verkaufserlös (inkl. Goodwill)
- bestehender Buchwert in der Bilanz
Liquidationsgewinn
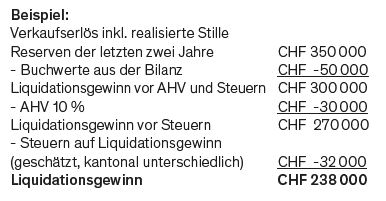
Dieser Liquidationsgewinn wird gesondert vom übrigen Einkommen privilegiert besteuert, sofern folgende Voraussetzungen kumulativ erfüllt sind:
- die steuerpflichtige Person hat das 55. Altersjahr vollendet oder wird infolge Invalidität arbeitsunfähig
- die selbständige Erwerbstätigkeit wird definitiv aufgegeben
Das Gesetz sieht allerdings vor, dass nach dem Verkauf der Praxis weiterhin eine geringfügige selbständige Erwerbstätigkeit ohne feste Einrichtung und ohne Personal möglich ist. Das jährliche Nettoeinkommen aus der geringfügigen selbständigen Erwerbstätigkeit darf aber die BVG-Eintrittsschwelle (zurzeit CHF 22 680) nicht übersteigen.
Entschliesst man sich, nochmals eine selbständige Erwerbstätigkeit aufzunehmen, so ist der daraus resultierende Liquidationsgewinn bei Beendigung der erneuten selbständigen Erwerbstätigkeit allerdings ordentlich steuerpflichtig. Man kommt also nur einmal in den Genuss der privilegierten Liquidationsbesteuerung.
Regulärer Einkauf in eine Vorsorgeeinrichtung
Beim Einkauf in eine Vorsorgeeinrichtung wird der einbezahlte Betrag zuerst vom übrigen, nicht gesondert besteuerten Einkommen in Abzug gebracht. Kann nicht die ganze Einkaufsumme dem ordentlichen Einkommen angerechnet werden, so reduziert der Überschuss den Liquidationsgewinn entsprechend.
Fiktiver Einkauf
Der Selbständigerwerbende kann unabhängig davon, ob er einer Vorsorgeeinrichtung angeschlossen ist oder nicht, bei der kantonalen Steuerbehörde den Antrag auf Besteuerung eines fiktiven Einkaufs stellen (gilt auch für Bundessteuer). Jedoch nur bis Alter 70.
Zur Bestimmung des fiktiven Einkaufspotenzials wurde folgendes Berechnungsmodell eingeführt:
15 % des durchschnittlichen Einkommens aus selbständiger Erwerbstätigkeit der letzten fünf Jahre vor Liquidation x Anzahl Jahre ab 25 = fiktives Einkaufspotenzial.
Vom errechneten fiktiven Einkaufspotenzial werden folgende Abzüge gemacht:
- Guthaben bei Vorsorgeeinrichtungen und Freizügigkeitsguthaben
- Guthaben der Säule 3a (derjenige Betrag, der das grösstmögliche Säule 3a-Guthaben übersteigt)
- Vorbezüge von Altersleistungen
- WEF (Wohneigentumsförderungs)-Vorbezüge
- Barauszahlungen und Leistungen aus Vorsorge sowie Wohlfahrtsfonds
Das fiktive Einkaufspotenzial abzüglich der ob genannten Beträge ergibt das steuerlich massgebende fiktive Einkaufspotenzial.
Sonderfall Geschäftsliegenschaft (Aufschub bei Überführung ins Privatvermögen)
Wird eine Geschäftsliegenschaft im Zuge der Liquidation ins Privatvermögen überführt, so hat der Steuerpflichtige die Möglichkeit, bei der kantonalen Steuerbehörde den Antrag zu stellen, dass zum Zeitpunkt der Überführung nur die Differenz zwischen den Anlagekosten (Kaufpreis zuzüglich wertvermehrender Investitionen) und dem Gewinnsteuerwert (Buchwert) besteuert wird (gilt auch für Bundessteuer). Die Steuer auf dem Wertzuwachs (Marktwert – Anschaffungswert) wird somit bis zum Verkauf der Liegenschaft aufgeschoben.
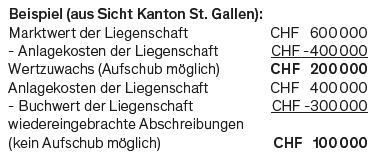
Wird kein Antrag auf Aufschub der Besteuerung des Wertzuwachses gestellt, so wird die Differenz zwischen Marktwert und Buchwert als Liquidationsgewinn besteuert.
Der Nachteil des Aufschubs besteht darin, dass der Wertzuwachs beim Verkauf der Liegenschaft in Kantonen, welche das dualistische System (Einkommenssteuer / Grundstücksteuer) anwenden (z. B. Kanton St. Gallen) als Einkommen aus selbständiger Erwerbstätigkeit ordentlich besteuert wird. Bei jenen Kantonen, welche das monistische System anwenden (z. B. Kanton Zürich oder Thurgau), kommt die Grundstückgewinnsteuer zum Zuge.
Die AHV-Beiträge (10 %) sind in beiden Fällen geschuldet.
Berechnung Steuer auf Liquidationsgewinn
Die Steuerbelastung auf dem Liquidationsgewinn auf Ebene der Direkten Bundessteuer lässt sich wie folgt berechnen:
Derjenige Teil des Liquidationsgewinns, auf welchem ein fiktiver Einkauf geltend gemacht werden kann, wird zu einem Fünftel des Tarifs (wie eine Vorsorgeleistung) besteuert.
Für die Bestimmung des Steuersatzes des restlichen Liquidationsgewinns ist ein Fünftel des restlichen Liquidationsgewinns (z. B. CHF 100 000 zum Steuersatz von CHF 20 000) massgebend. Es wird aber auf jeden Fall mindestens eine Steuer von 2 % erhoben.
Einzelne Kantone haben abweichende Regelungen. Im Kanton Bern zum Beispiel werden die ersten CHF 260 000 des Liquidationsgewinns so oder so wie eine Vorsorgeleistung besteuert.
Fazit
Je früher mit der Nachfolgeplanung begonnen wird, desto besser. Zusammen mit seinen Beratern sollte der Arzt die Nachfolgeplanung als wichtigen Unternehmensprozess ansehen und die möglichen Massnahmen frühzeitig einleiten.
Christoph Lautenschlager
Eidg. dipl. Treuhandexperte
FMH Services (Treuhand)
TBO Treuhand AG*
Steinstrasse 21
8036 Zürich
Telefon 044 457 15 75
mail@fmhtreuhand.ch
www.fmhtreuhand.ch
Rolf Willimann
Treuhänder mit eidg. FA
Immobilienverwalter mit eidg. FA
Zugel. Revisionsexperte RAG
FMH Services (Treuhand)
Willimann Treuhand AG*
Alpenstrasse 11
6004 Luzern
Telefon 041 417 20 05
mail@fmhtreuhand.ch
www.fmhtreuhand.ch
*TBO Treuhand AG und Treuhand Willimann AG sind von der FMH Services Genossenschaft empfohlene, rechtlich und wirtschaftlich selbstständige Beratungsunternehmen.